衍生品笔记四 —— 互换
前言
前面已经介绍了远期、期货、期权,最后再来简单介绍下互换。
<!--more-->
1. 互换(Swap)
互换,通常也被称为掉期交易,在Wikipedia上给出的定义是: A swap, in finance, is an agreement between two counterparties to exchange financial instruments or cashflows or payments for a certain time. The instruments can be almost anything but most swaps involve cash based on a notional principal amount.[1]
简单点来看,互换其实也就是顾名思义: 指交易双方约定在未来某一期限相互交换各自持有的金融工具、现金流、支付款项的协议,通常这些金融工具都是基于名义本金的现金流 而根据国际清算银行(BIS)的定义,金融掉期是交易双方在一定期间内,掉期不同标的物之现金流的协议。
2. 利率互换/利率掉期
利率掉期的基本交易型态为固定利率与浮动利率(Fixed-Floating Swap)的掉期,亦称为Plain Vanilla IRS,市场上尚有牵涉不同浮动利率指标间的掉期,如基差掉期(Basis Swap)等,完全视交易双方对利率指标之选择,较常见的浮动利率指标为LIBOR。 通常,将支付Fixed rate一方视为Payer,另一方视为Receiver 对人民币的浮动利率而言,目前人民币利率互换浮动端利率包括最优贷款利率(LPR)、人民银行定期存贷款利率、Shibor利率(隔夜、3个月品种)、银行间7天回购定盘利率(FR007)四大类。其中LPR就是2020年调整之后的房贷利率
对于资产项和负债项来说,期待的利率趋势其实是不同的 利率互换,最终计算的是基于名义本金的利率差额
3. 外汇互换
外汇互换(又称外汇掉期)是结合外汇现货及远期交易的一种合约,合约双方约定某一日期按即期汇率交换一定数额的外汇,然后在未来某一日期,按约定的汇率(即远期汇率)以相等金额再交换回来。实际上,合约双方是各自获得交换回来的货币一定时间的使用权。外汇互换的条件,反映了合约双方对所交换的两种货币的汇率走势及各自对利率的看法。外汇互换以远期点数的方式报价,除了可用来锁定在未来某一时点交换货币的汇率外,亦可作为对即期与远期汇率间的异常差距进行套利的手段。
外汇互换,开始和结束的一期需要互换本金,但是除开始之外的其他期,还需要支出和收入利息
一笔外汇互换交易的现金流状况,图中左侧为USD,右侧为GBP:
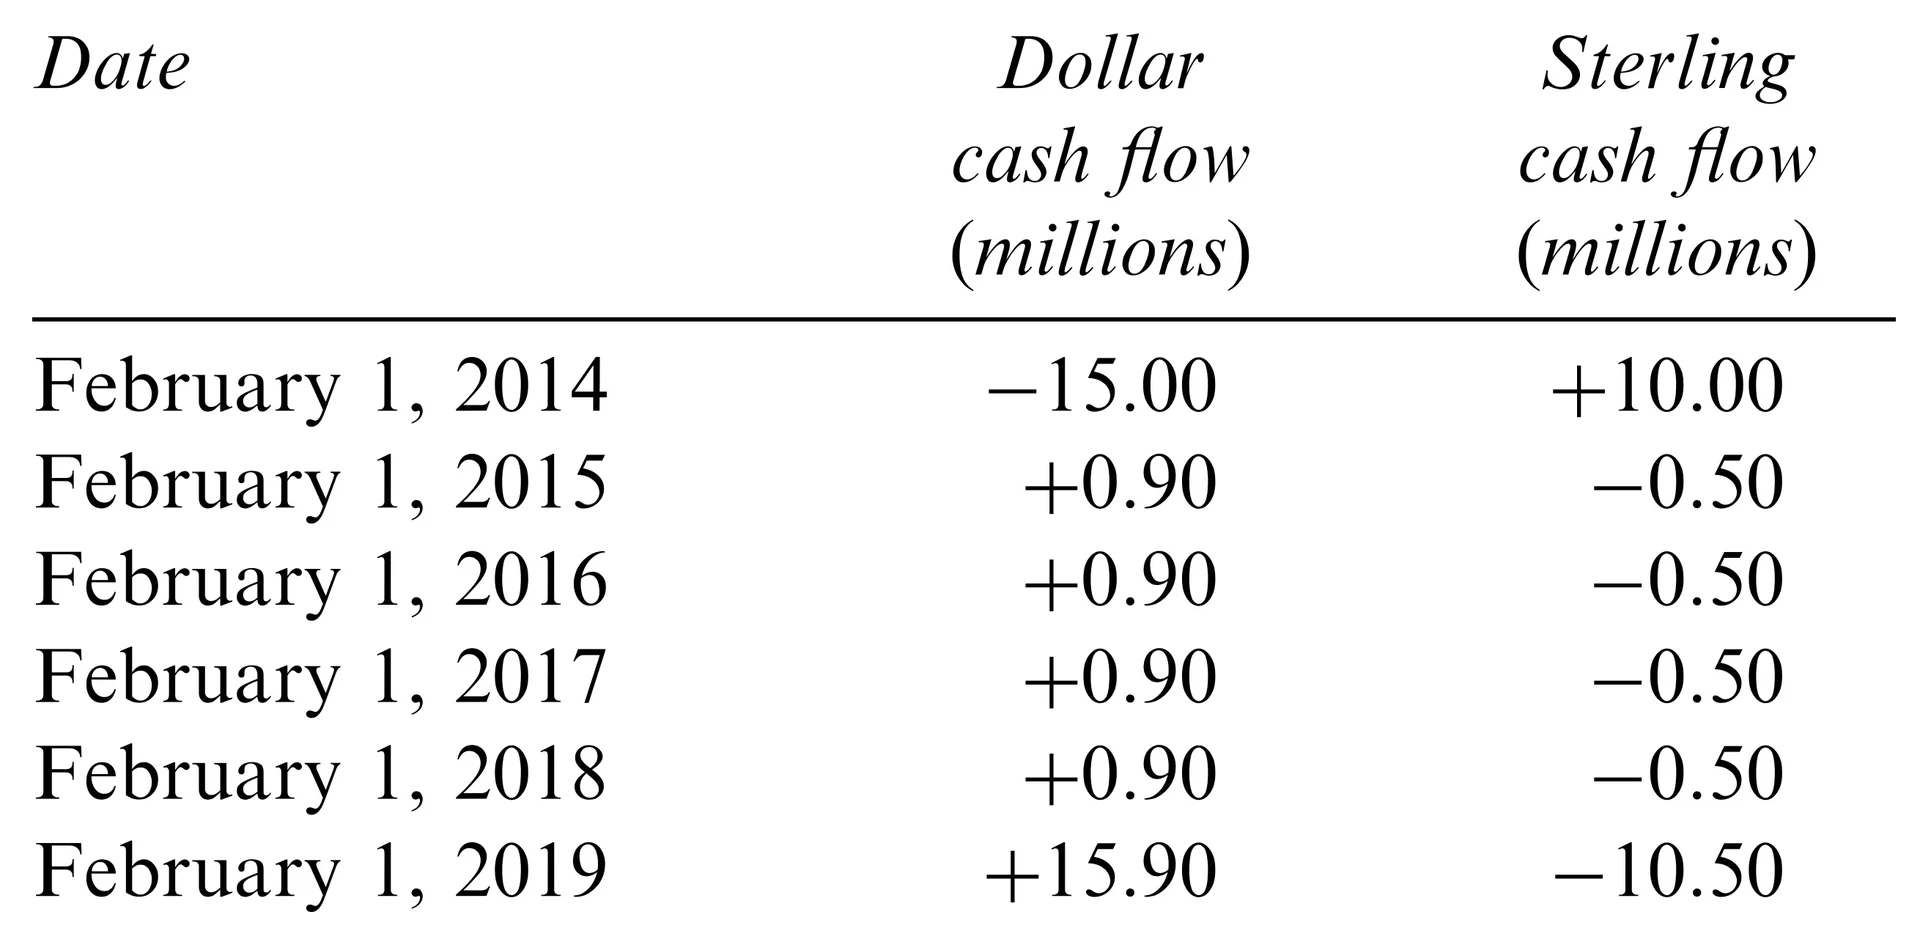
可以看出,这笔交易相当于借出USD,借入GBP,因此利息收入是USD,利息支出是GBP
Footnote
Wikipedians. “Swap (Finance).” Wikipedia, Wikimedia Foundation, 6 Sept. 2021, https://en.wikipedia.org/wiki/Swap_(finance). ↩︎